El Ministerio de Hacienda radicó ante la Cámara de Representantes el proyecto de Ley de Rescate Económico (PL 477 de 2026). Trae varios impuestos vitales para la salud pública: el impuesto específico a una cajetilla de cigarrillos pasaría de 4446 pesos en 2026 a 11 200 en 2028, los vapeadores entrarían expresamente al impuesto al consumo de tabaco y el IVA de los licores subiría del 5 % al 19 %.1 A esto se suma un ajuste al impuesto a las bebidas azucaradas para incluir bebidas que hoy no lo pagan. El proyecto también reorganiza la financiación del aseguramiento en salud, con fuentes propias para el sistema y cotizaciones progresivas de los asalariados, algo esencial para recuperar las finanzas del sistema y sostenerlo en el corto plazo.2
Sin embargo, el proyecto tiene dos problemas. El dinero que recauda en nombre de la salud está proyectado para aliviar el presupuesto nacional más que para darle más recursos al sistema. Y varias de sus normas trabajan en contra de los mismos objetivos de salud que justifican los impuestos al tabaco y al alcohol. Aunque no es un proyecto de ley popular, sí hay elementos que ojalá se mantengan en el trámite legislativo y otros que deberían revisarse para mejorar su impacto en la salud pública.
La plata nueva reemplaza la plata vieja
El proyecto le da al sistema de salud fuentes propias. Las cotizaciones de los asalariados se vuelven progresivas, del 4 % al 8 % del salario, sin aumento para quienes ganan hasta dos salarios mínimos, que son el 75.2 % de los asalariados.3 La exoneración de los empleadores se reduce: por regla general aportarían 4 % a salud por quienes ganan entre dos y tres salarios mínimos y 8.5 % por encima de tres. Un punto del aporte a las cajas de compensación pasa a la ADRES, y también el recaudo adicional de los impuestos al consumo de tabaco, licores y cerveza.4
Sobre el aporte de los empleadores, el Gobierno Nacional calcula que la ADRES recibiría 0.38 % del PIB en 2027, "reduciendo en igual magnitud el aporte de la Nación al aseguramiento en salud".5 Las medidas dirigidas a la salud suman cerca de 1.3 % del PIB en 2027, y el Gobierno las cuenta como mejora del balance primario de la Nación.6 Es una proyección, no un tope, y una financiación más estable para los mismos beneficios tiene valor. Pero el proyecto no compromete un solo peso de lo nuevo como recurso adicional para la salud.
Al mismo tiempo deroga el artículo 243 del Estatuto Tributario, que hoy reserva 4.4 puntos de la tarifa del impuesto de renta de las empresas para el sistema de salud. Hacienda argumenta que es mejor asignar esos recursos según las necesidades del sistema y protegerlos de la volatilidad del recaudo de renta.7 Desafortunadamente, sin una reserva de esos recursos para el sistema, la salud tendrá que negociar su parte cada año en un presupuesto que este mismo proyecto busca recortar.
Colombia gasta poco en salud por persona. Según la OMS, en 2023 el gasto público en salud de Colombia equivalía al 5.7 % del PIB, el cuarto más alto entre 33 países de América Latina y el Caribe, y los hogares pagaban de su bolsillo apenas el 14.6 % del gasto en salud, la proporción más baja de la región. Pero el gasto total por persona fue de 1709 dólares internacionales, cerca de un tercio de la mediana de la OCDE.8 Una reforma que cambia la fuente del dinero sin aumentar el total no resuelve esa brecha. Tenemos que enfrentar la dura realidad de que el sistema de salud colombiano está subfinanciado, incluso en el mejor escenario, en el que las EPS logren ser más eficientes con los recursos que manejan. Necesitamos más recursos si queremos un sistema funcional.
Una ley que se contradice
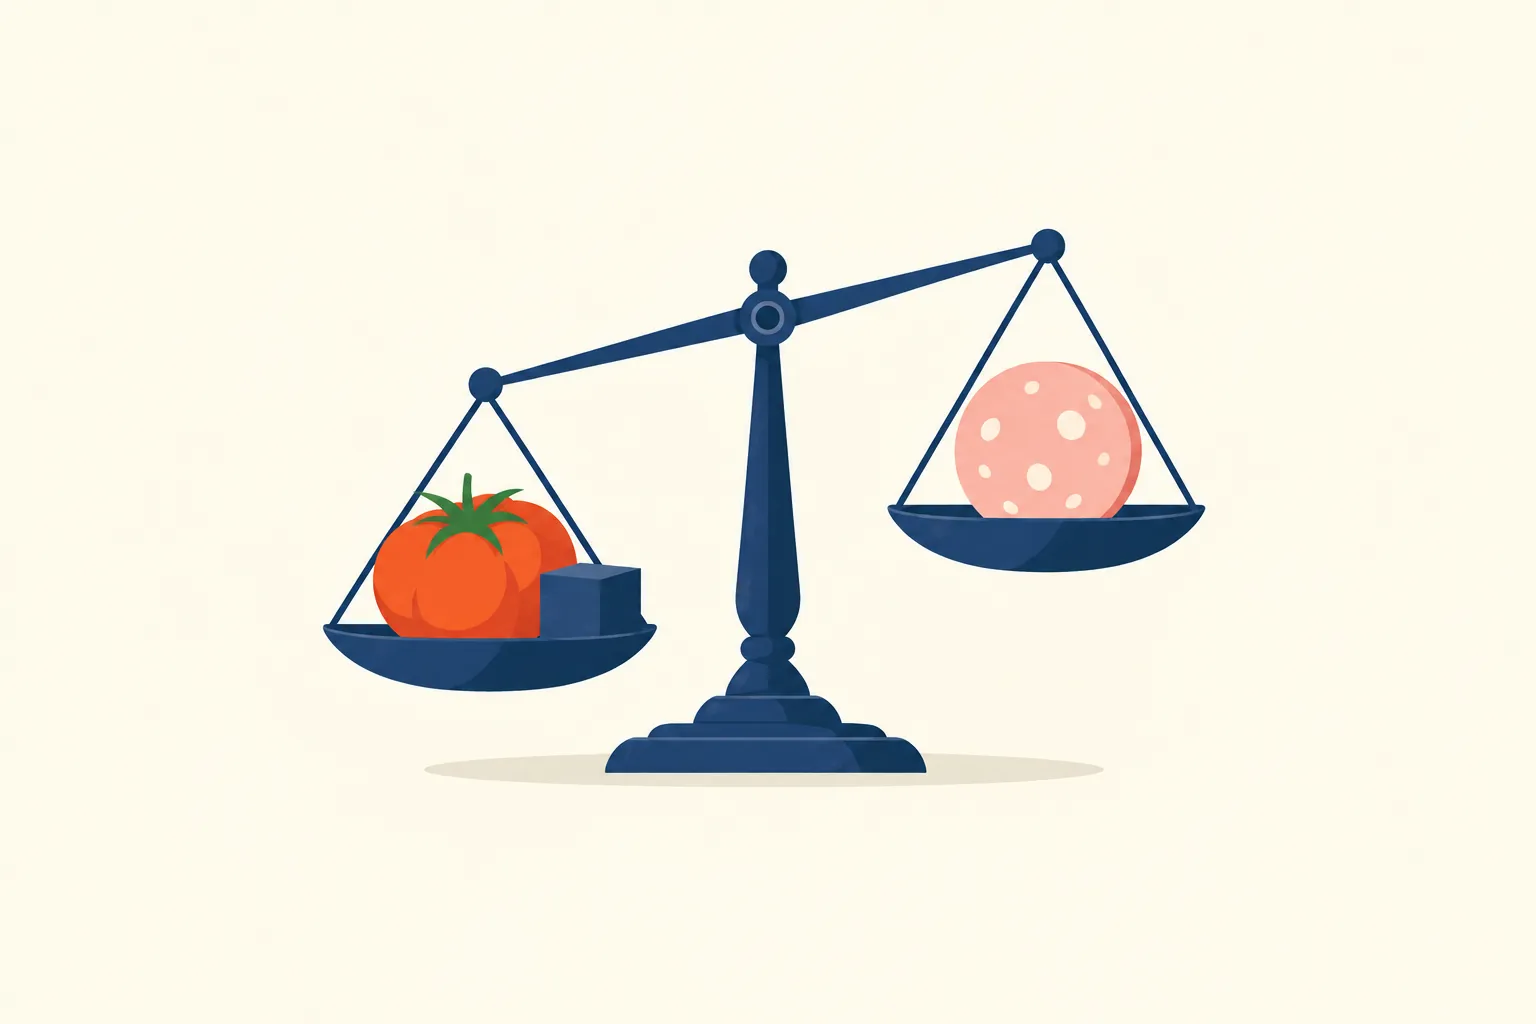
Un gran retroceso, no solo en justicia fiscal sino también en salud pública, es que desde 2028 buena parte de las frutas y verduras frescas que hoy están excluidas o exentas pagaría IVA: el tomate, la cebolla, la zanahoria, la lechuga, el banano, los cítricos y el mango, entre otros, además de las leguminosas secas. Al salir de las listas de bienes excluidos y exentos, su venta quedaría gravada, por regla general, al 19 %. Lo absurdo es que este mismo proyecto propone que el salchichón, la butifarra y la mortadela pasen a estar exentos, aun cuando la agencia de cáncer de la OMS ha clasificado la carne procesada como cancerígena para los humanos.9
La respuesta del Gobierno al nuevo IVA sobre algunos productos es EfectIVA, una devolución del IVA para las personas pobres y vulnerables. Quienes están en pobreza extrema reciben un mínimo aunque no tengan IVA registrado, pero el resto recibe la devolución según las compras que queden identificadas en la facturación electrónica y sus documentos equivalentes.10 Las verduras compradas en la plaza o en la tienda del barrio sin ese registro no cuentan para la devolución.
En el IVA hay otra decisión que va en contra de la equidad. Mucha gente dice que la medicina prepagada va a pagar más impuesto. El proyecto no la nombra, pero desde 2028 excluye del IVA "los planes complementarios de salud, las pólizas de seguros de cirugía y hospitalización, pólizas de seguros de servicios de salud y en general los planes adicionales", y la medicina prepagada es, por definición, un plan adicional de salud. Siguiendo el espíritu de la propuesta, lo más probable es que su IVA baje del 5 % a cero, aunque la ley debería decirlo de forma expresa.11 Abaratar los planes privados es un incentivo para que más personas busquen en ellos lo que el sistema general no les da, y a largo plazo eso perjudica a quienes no pueden pagarlos. Desde la equidad en salud, los recursos tienen que ir a financiar mejor el sistema general, no a abaratar los planes privados.
Por otra parte, el proyecto ajusta el impuesto a las bebidas azucaradas, pero con un trato suave. Cierra con acierto el vacío de los edulcorantes, que permitía a la industria reformular para no pagar, y empieza a cobrar a las bebidas con menos de 5 gramos de azúcar añadido por cada 100 ml. Pero el cambio llega en 2028, y para las bebidas con más azúcar el propio documento dice que la propuesta "preserva el valor real de las tarifas".12 Además, en 2027 no hay recaudo adicional.
Y el nuevo régimen de incentivos a la inversión (RUGE) abre una tarifa de renta del 20 % para proyectos que empiecen en 2027 o 2028, y del 26 % desde 2029, frente a una tarifa general del 33 % en 2027 y del 31 % después. La ley solo deja por fuera sectores como el comercio, las finanzas y la actividad inmobiliaria, así que pueden acogerse fábricas de tabaco y de bebidas, incluidas gaseosas, cerveza y licores, y también casinos y operadores de juegos de azar y apuestas. Además, a una planta farmacéutica se le exige una inversión mínima de más del doble de la que se pide a una de bebidas o a un casino.13 Frente al tabaco, el Congreso debe recordar que Colombia es parte del Convenio Marco de la OMS para el Control del Tabaco, cuyas directrices dicen que los Estados no deben conceder incentivos a la industria tabacalera para establecer o manejar sus negocios.14 El mismo proyecto grava el consumo de estos productos y abarata la construcción de capacidad para producirlos.
Cinco cambios para el primer debate
Primero, si se deroga el artículo 243, acompañarlo de una regla plurianual de financiación del aseguramiento, atada a las necesidades del sistema y publicada frente a un escenario sin reforma, para que se sepa si los nuevos recursos suman o solo reemplazan.
Segundo, enviar a la ADRES el impuesto a las bebidas endulzadas y el IVA de las apuestas en línea, con la misma regla que el proyecto fija para el recaudo adicional del tabaco, los licores y la cerveza.
Tercero, mantener las frutas, las verduras frescas y las leguminosas secas fuera del 19 %, eliminar la nueva exención de las carnes procesadas y mantener el IVA a la medicina prepagada y a los planes complementarios en lugar de excluirlos.
Cuarto, adelantar a 2027 la modificación del impuesto a las bebidas azucaradas y subir en términos reales las tarifas de las que tienen más azúcar.
Quinto, excluir del RUGE la manufactura de tabaco, las bebidas alcohólicas y los juegos de azar y apuestas.
Esta reforma tiene un gran potencial para avanzar hacia mejores prácticas tributarias con impacto positivo en la salud pública y en el sistema de salud. Para eso, lo que se recaude en nombre de la salud tiene que sumarse a lo que el sistema ya recibe, y el Gobierno debería publicar cuánto crece la financiación total frente a un escenario sin reforma. La misma ley no puede gravar el tomate mientras exime la mortadela.
El análisis completo de Decilion, con trece propuestas para el debate, está en La salud en la Ley de Rescate Económico.
- Proyecto de Ley 477 de 2026 Cámara, arts. 27 y 29 a 32, y pp. 65 y 70. Página del proyecto en la Cámara de Representantes: www.camara.gov.co
- PL 477 de 2026, art. 56 (bebidas azucaradas) y arts. 20 a 22 y 37 (financiación del aseguramiento).
- PL 477 de 2026, pp. 47 y 56, con datos de la Base de Datos Única de Afiliados (BDUA) de la ADRES.
- PL 477 de 2026, arts. 20 a 22 y 37, pp. 55 a 57.
- PL 477 de 2026, p. 55.
- PL 477 de 2026, p. 204, tabla 14: aporte de los empleadores a salud (0.38 % según la p. 55), cotizaciones de empleados, independientes y regímenes especiales (0.27 %), punto de las cajas de compensación (0.14 %) e impuestos al tabaco y al alcohol para salud (0.49 %).
- PL 477 de 2026, art. 106, numeral 1, pp. 50 y 51.
- OMS, Global Health Expenditure Database, actualización de abril de 2026, datos de 2023. Medianas no ponderadas de 33 países de América Latina y el Caribe y 38 de la OCDE (5157 dólares internacionales por persona).
- PL 477 de 2026, arts. 42 y 46, comparados con los artículos 424 y 477 vigentes del Estatuto Tributario. Centro Internacional de Investigaciones sobre el Cáncer (IARC), Monografías, volumen 114, carne roja y carne procesada (evaluación de 2015).
- PL 477 de 2026, arts. 38 y 39.
- PL 477 de 2026, art. 45 (nuevo numeral 23 del artículo 476 del Estatuto Tributario) y art. 106, numeral 4, literal b (derogatoria del artículo 468-3, que hoy grava al 5 % "los planes de medicina prepagada y complementarios"), p. 92. Decreto 806 de 1998, compilado en el Decreto 780 de 2016, sobre los planes adicionales de salud.
- PL 477 de 2026, art. 56, pp. 128 y 204.
- PL 477 de 2026, art. 57 (tarifa general) y art. 69 (nuevo libro IX del Estatuto Tributario, arts. 918 y 919). La manufactura farmacéutica y la de tabaco están en el sector 2 (umbral de 5.53 millones de UVT); las bebidas y los juegos de azar y apuestas, en el sector 3 (2.58 millones de UVT).
- Convenio Marco de la OMS para el Control del Tabaco, directrices para la aplicación del artículo 5.3, principio 4 y recomendación 7.1. fctc.who.int